作者:kimsu

“年销量不足10万辆的跨国车企,退出中国市场的概率超80%,预计将有5-6家。”近日,在中国电动汽车百人会论坛(2026)媒体沟通会上,车百会理事长的冷酷预判给2026年的车市平添了几分焦灼。
而多家机构的预测数据更是给这份焦灼增添了惨烈之感。比如瑞银预测2026年乘用车销量将增长-2%;乘联会秘书长崔东树表示,2026年乘用车市场销量预计达2380万辆,同比下降2.1%。摩根士丹利发布的研究报告则更为残酷,预计2026年中国乘用车全年销量将会下跌5%,如果不考虑出口的增幅,国内市场甚至要跌破7%。
市场增量见顶,存量搏杀加剧,毫无疑问,一场围绕“10万辆生死红线”的审判已经拉开帷幕。
政策“断奶” 技术竞争加码
2026年的汽车市场是怎样的?
首先,政策红利退潮。新能源汽车购置税减免政策从全额免征转为减半征收,每辆新能源乘用车减税额不超过1.5万元,直接抬高了消费者的购车门槛。更为关键的是,2026-2027年享受购置税减免的新能源汽车需满足更高的技术标准。如纯电动乘用车百公里电能消耗量应不高于《电动汽车能量消耗量限值第1部分:乘用车》(GB 36980.1—2025)对应车型的电能消耗量限值;插电混动(含增程式)汽车的纯电续航里程从现行的43公里大幅提升至100公里等等,这意味着那些依赖“低质低价”策略的车企将被彻底淘汰出局,靠政策“输血”野蛮生长的时代已一去不复返,车企必须依靠自身的市场竞争力“造血”才能生存,2026年无疑是真正的“技术血拼”之年。
在此背景之下,车市智能化竞赛也进入了“生死时速”阶段。众所周知,目前汽车市场同质化严重,即便是“自主一哥”比亚迪也感受到前所未有的压力,董事长王传福就坦言“技术领先是有期限的,最多十八个月”,前脚刚“首搭”的某项技术,后脚就可能被其他厂家复制和跟进。此外,部分车企的核心关键技术受制于供应链的问题也不容忽视。以华为乾崑智驾为例,目前其搭载量已达成百万里程碑,可谓是席卷车圈,但它的普及化也暴露出致命问题,当超过20家车企接入华为生态,大家的智能座舱界面趋同、智驾体验也就不可避免地相似,车企若想突出重围,就必须在华为生态之外构建差异化优势。为了不失去品牌独特性和溢价能力,众玩家必须在2026年进一步加码自主研发和用户运营,否则必遭淘汰。
此外,从2025年的发展趋势来看,技术下放已成为常态,据预测,L2级辅助驾驶在2026年渗透率预计将超70%,成为10万元级车型的标配,这意味着基础智能已经“白菜化”。而真正的竞争高地已跃升至L3级。随着首批L3车型获准上路,一场更为残酷的资源争夺战也将打响,这背后将涉及到资本、人才与数据等多个方面。对于年销量挣扎在10万辆红线边缘的车企而言,维持基本运营已十分不易,何谈每年斥巨资进行L3级全栈自研?它们既无力组建顶尖的AI算法团队,也无法通过可观的销量规模获取足量数据进行系统迭代。在智能化这场“资本、人才、数据”三位一体的军备竞赛中,弱势者从一开始就输在了起跑线上,追赶的可能性微乎其微。
最后是经销商退网潮。中国汽车流通协会数据显示,2025年上半年全国4S店数量从3.2万家缩减至3.14万家,净减少约600家,其中退网门店达2749家。中国汽车流通协会副秘书长郎学红预测,若按此趋势延续,全年4S店净减少量将接近1500家。
亏损已成为经销商群体的新常态。数据显示,2025年上半年,亏损经销商占比高达52.6%,较2024年上升近11个百分点。其症结在于“价格倒挂”,据中国汽车流通协会的调查,2025年上半年有74.4%的汽车经销商存在不同程度价格倒挂现象,其中43.6%的经销商价格倒挂幅度超过15%,卖一辆亏一辆成为常态。这导致经销商资金周转愈发困难,最终资金链断裂,被迫退网。而经销商的崩塌又进一步加剧了品牌的市场收缩,导致售后服务网络萎缩,品牌信誉和消费者信心受损,进而又加速销量下滑,最终形成恶性循环。对于本就脆弱的品牌而言,其市场基本盘将因此土崩瓦解。2026年,经销商网络的大洗牌将与整车品牌的淘汰赛同步上演。
谁在悬崖边上?
在“10万辆”这个生死标准线上,哪些品牌站在悬崖边缘已一目了然。合资品牌方面,比如神龙汽车,根据盖世汽车提供的数据,2025年前11个月,其销量仅为57788辆,这家拥有33年历史的中法合资车企站在了生死存亡的十字路口。再如雪佛兰,这个曾创造年销76.7万辆辉煌业绩的美系品牌,如今在中国市场2025年前11个月累计销量仅为8585辆,甚至不如某些自主品牌月销量的零头。
此外,林肯、马自达、smart等品牌也困境明显。根据车主之家的数据,三者2025年前11月销量分别为33216辆、75301辆和27083辆。面对2026年激烈的竞争态势,这些品牌的处境可谓“岌岌可危”。
合资品牌的普遍困境根植于僵化的全球体系与迅猛迭代的中国市场之间的根本性矛盾。当中国消费者对智能座舱、电驱性能和本土化生态的需求已成为购车首要考量时,许多合资品牌仍困在“全球车+本地化适配”的旧有节奏中,其反应迟缓与决策冗余,最终体现为销量的断崖式下滑。
造车新势力方面,极石汽车令人担忧。其月销长期在1000辆左右徘徊,仅凭一款车型支撑市场。2025年前11个月,极石汽车销量仅为1.2万辆。2025年4月,极石汽车创始人昌敬毫无征兆地清空了其微博账号和抖音上的所有内容,还引发了一波“跑路”猜测,虽然事后极石汽车官方辟谣称“公司目前平稳运行,产品销量有所上涨”,但依然无法掩盖其当前面临的危机。
Polestar极星的困境则彻底撕碎了“背靠大树好乘凉”的美好幻想。作为吉利与沃尔沃联手打造的高端品牌,极星曾被寄予厚望。然而,2025年其在华表现堪称惨淡,2025年前11个月累计销量仅为203辆。销量崩盘之下,极星关闭了国内最后一家直营门店,全面转向线上销售。销量惨淡的背后是业绩的不景气,数据显示,2025年上半年极星汽车净亏损高达11.93亿美元,较2024年同期的5.44亿美元扩大了119.4%,毛利率更是低至-49.4%。更令人担忧的是,截至2025年上半年底,极星汽车资产合计36.43亿美元,负债合计79.09亿美元,资产负债率高达217%,处于严重的资不抵债状态。
同样背靠大树却不好乘凉的还有极狐汽车。极狐汽车2025年前11月累计销量虽突破了“10万辆”红线,但深陷亏损却依然不可忽视,近6年累计亏损超224亿元,如果不能实现自我“造血”,仅靠母公司北汽蓝谷的持续“输血”来参与竞争,显然难以为继。
总结而言,2026年的车市将进行一场深度的洗牌,所有的玩家面临三个问题:技术护城河是否构建、能否实现自我造血、品牌忠诚度能否真正建立。市场留给投机者的窗口将彻底关闭,在这场生死博弈中,谁将脱颖而出,谁又将黯然离场,让猫头鹰车志拭目以待。
本期视频看点:长假停车一周以上,到底要不要拉手刹?里面大有学问。
新学期开学之际,吉利银河「快乐开学 全橙开新」熊猫 mini 护学季暖心公益 活动在石家庄高新区第一小学圆满落地。本次活动聚焦城市小学接送通勤现实痛 点,以公益护学岗为载体,融合场
本期视频看点:十一假期返程必看!新手返程上高速,先搞懂“3不超5不跟”再出发。
金秋盛世,举国同庆。伴随着十一国庆假期圆满落幕,吉利汽车“旗舰智混 曜启国庆 吉利中国星 PLUS 系列·先享品鉴盛典”全国15城联动车展活动正式收官。本次国庆吉利汽车以智擎吉利
——越野IP迭代升级 书写“越野+文旅”融合发展新篇章引擎轰鸣响彻腾格里大漠,八方车友相聚阿拉善。2026阿拉善英雄会于9月30日至10月5日顺利举办,本届盛会接待规模再攀新高,累
今年国庆中秋双节相连,“请3休13”的拼假方案催生长线自驾游。交通运输部数据显示,假期客流、车流保持高位运行,全国公路网流量较大,自驾出行成为不少家庭的首选方式。多地景区、露营地迎
本期视频看点:国庆自驾别踩这个坑,盖板压重物,危险又毁车。
10月7日,奇瑞汽车对外发布高管分工调整公告,核心围绕深化全球化3.0战略落地。这已是半个月内奇瑞落地的第二轮组织人事变动,调整节奏之快,也侧面凸显出其加码全球化布局的紧迫性。根据
本期视频看点:下高速后先别熄火,这一步很多人做错了。
月入5000也能0首付开走B级电车?艾尼氪V把“买车焦虑”摆上台面!
本期视频看点:增程车跑长途,为什么老司机都不充满电?
【零跑D99长测13】盐城带娃自驾游!快充桩充电要40分钟?!
德国当地时间10月7日,保时捷(Porsche AG)正式发布面向2035年的全球战略规划。在连续两年业绩承压、利润率大幅下滑的背景下,这家豪华跑车制造商选择收缩战线:一方面重启顶
近日,汽车门网2026年9月中型车口碑指数正式发布。数据显示,本月中型车整体口碑指数为2825.75,环比上涨12.22%。中型车月度口碑指数“终结”五连跌,呈直线上升趋势。在排名
皮卡车的春天要来了?
10 月 7 日,第二十一届西安国际车展在西安国际会展中心圆满落幕。展会期间,西安市商务局统筹落实汽车以旧换新、市级新能源补贴、十一西安车展专项补贴,推动政府补贴、车企优惠、组委
本期视频看点:十一长假返程都需要注意哪些?高速堵车和夜间行车该怎么做?
一汽和广汽签署战略合作框架协议这事儿,在汽车圈里的讨论还没消停。随着消息传开,“一汽丰田要退出历史舞台”“丰田全系大降价”之类的说法也在网上传得挺多。近日一汽丰田就发了官方声明,说
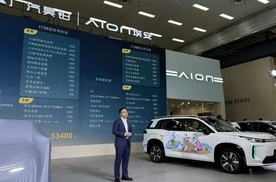
10月1日,2026 长沙芒果国际汽车博览会在湖南国际会展中心盛大举办,广汽埃安展台迎来重磅活动 ——2026 款埃安 i60 区域发布会正式上演,埃安 Ray7 同步开启湖南地区
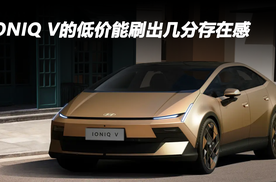
日前,北京现代纯电轿车艾尼氪IONIQ V正式上市,共推出5款车型,限时权益价9.99-13.19万元。对于一款车长近5米、轴距达到2900mm的中型纯电轿车来说,9.99万元的起


 沪公网安备31010602010076号